Impôt à la source : barèmes, rectifications et TOU
En bref
- Si vous vivez en Suisse sans permis C, votre employeur prélève chaque mois l’impôt sur votre salaire. C’est l’impôt à la source, et pour beaucoup de personnes, les démarches s’arrêtent là.
- Au-delà de CHF 120 000 bruts par an, ou si vous avez d’autres revenus ou de la fortune, vous devrez de toute façon remplir une déclaration d’impôt (la « TOU »).
- En dessous de ce seuil, vous pouvez choisir d’en déposer une jusqu’au 31 mars de l’année suivante. Cela peut vous faire économiser ou vous coûter de l’argent, et vous ne pouvez pas revenir en arrière.
Sur cette page
Qui paie l’impôt à la source
L’impôt à la source (Quellensteuer / impôt à la source) s’applique aux salariés étrangers qui vivent en Suisse sans permis C, sauf s’ils sont mariés à une personne de nationalité suisse ou titulaire d’un permis C. Les frontaliers et les résidents à la semaine peuvent aussi être imposés à la source.
Votre employeur prélève l’impôt sur chaque salaire. Il couvre en un seul montant les impôts fédéral, cantonal et communal. Les barèmes sont fixés par chaque canton : un même salaire est donc imposé différemment à Zoug et à Genève.
Comprendre votre code de barème
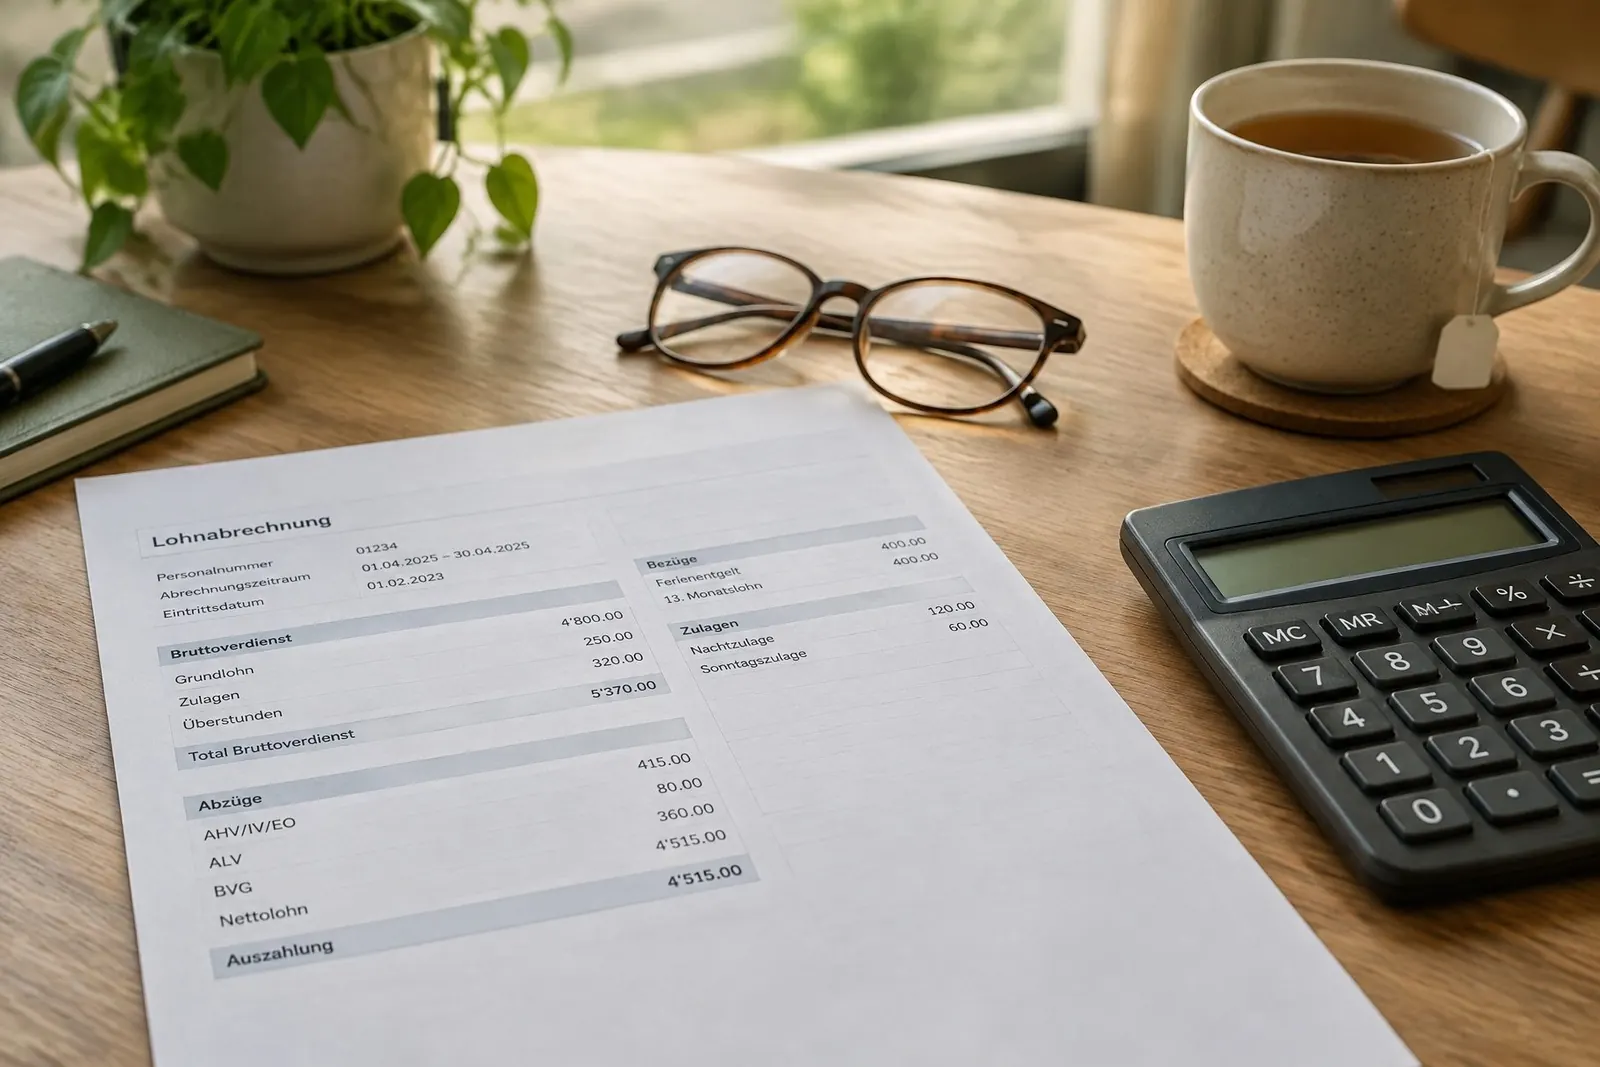
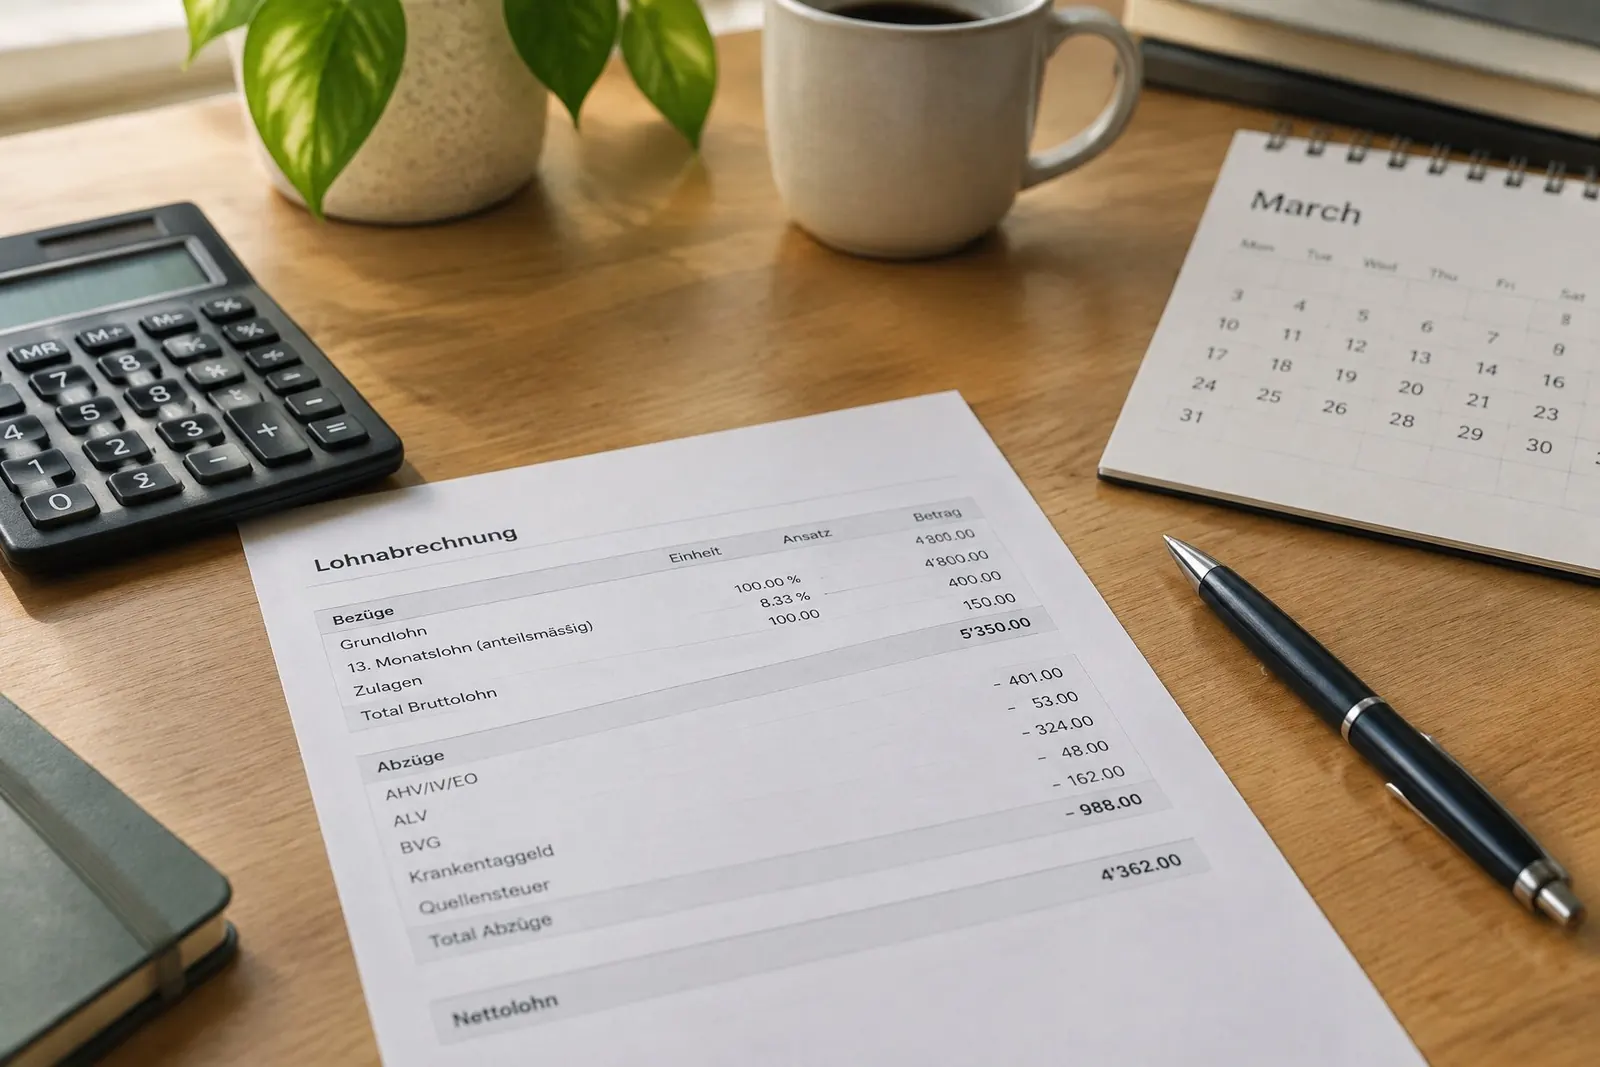
Votre fiche de salaire indique un code court, comme « A0 » ou « C2 ». La lettre correspond à votre situation, le chiffre au nombre d’enfants pour lesquels vous bénéficiez d’une déduction.
| Code | Signification |
|---|---|
| A | Célibataire, sans enfant dans votre ménage |
| B | Marié, votre conjoint ne travaille pas |
| C | Marié, vous travaillez tous les deux |
| H | Célibataire, vivant avec des enfants dont vous assurez l’entretien |
| chiffre (0, 1, 2…) | Nombre d’enfants |
Pour le barème C, le calcul suppose que votre conjoint perçoit un montant standard (en 2026, le salaire médian de CHF 70 500), car votre employeur ne connaît pas son salaire.
La plupart des codes indiquent aussi si l’impôt ecclésiastique est inclus, souvent par un « Y » (oui) ou un « N » (non) à la fin. La religion influe sur le montant. Si vous quittez une Église, informez-en votre employeur et l’administration fiscale.
Les barèmes changent. Zoug, par exemple, les a recalculés au 1er janvier 2026.
Quelque chose semble incorrect ? Demandez d’abord une rectification
Si votre employeur a utilisé le mauvais barème, un nombre d’enfants erroné ou un salaire incorrect, demandez d’abord aux ressources humaines de rectifier. Si cela ne résout pas le problème, vous pouvez demander une décision formelle à l’administration fiscale.
Bon à savoir : une rectification corrige uniquement les erreurs. Elle ne permet pas de demander des déductions supplémentaires. Pour cela, vous avez besoin de la TOU.
La TOU : quand vous devez remplir une déclaration d’impôt
NOV signifie « nachträgliche ordentliche Veranlagung » (en français : taxation ordinaire ultérieure, TOU). Vous remplissez une déclaration d’impôt ordinaire, et l’administration fiscale calcule votre impôt effectif. L’impôt à la source déjà payé est imputé.
Elle est obligatoire si vous gagnez CHF 120 000 bruts ou plus par an. Cela s’applique dans les cinq cantons, et le calcul se fait par personne : votre salaire et celui de votre conjoint ne sont pas additionnés.
Elle est également obligatoire si vous avez des revenus ou de la fortune qui ne sont pas imposés à la source :
| Canton | Également obligatoire en présence de | Demande volontaire |
|---|---|---|
| Zurich | autres revenus dès CHF 3 000 ; fortune dès CHF 80 000 (couples mariés CHF 160 000) | en ligne jusqu’au 31 mars, sans possibilité de retrait |
| Genève | autres revenus dès CHF 3 000, fortune imposable, biens immobiliers, activité indépendante | jusqu’au 31 mars |
| Bâle-Ville | revenus ou fortune non imposés à la source | formulaire 19016 jusqu’au 31 mars, signature des deux conjoints |
| Zoug | revenus ou fortune non imposés à la source | en ligne sur qst.zg.ch jusqu’au 31 mars, sans prolongation |
| Vaud | tout autre revenu ou fortune ; demandez vous-même les formulaires jusqu’au 31 mars | formulaire 21049 jusqu’au 31 mars, sans possibilité de retrait |
Dans le canton de Vaud, si vous avez d’autres revenus ou de la fortune et ne demandez pas les formulaires, vous risquez une procédure pour soustraction fiscale.
Une fois soumis à la TOU, vous le restez chaque année jusqu’à la fin de votre assujettissement à l’impôt à la source (par exemple avec un permis C ou la nationalité suisse).
La TOU sur demande : une décision à bien peser
Si vous gagnez moins de CHF 120 000 et n’avez pas d’autres revenus, vous pouvez tout de même demander une TOU. Trois points à connaître :
- Délai : le 31 mars de l’année suivante. Pour l’année fiscale 2026, il s’agit du 31 mars 2027. Zoug exclut expressément toute prolongation.
- C’est irrévocable. Une fois la demande déposée, vous remplissez une déclaration d’impôt chaque année aussi longtemps que vous êtes imposé à la source.
- Le résultat peut aller dans les deux sens. La TOU est le seul moyen de faire valoir des déductions que le barème ne comprend pas, comme les cotisations au pilier 3a. Mais Bâle-Ville précise que l’impôt final peut être supérieur ou inférieur au montant payé à la source.
Faites donc vos calculs avant de déposer une demande. Un conseiller fiscal peut le faire rapidement et, pour une décision irréversible, cela en vaut généralement la peine.
Canton par canton
- Zurich : demande en ligne, sans possibilité de retrait. Seuil de fortune de CHF 80 000 (CHF 160 000 pour les couples mariés).
- Genève : vous demandez la TOU par la procédure en ligne du canton. Genève traite les frontaliers différemment des résidents.
- Bâle-Ville : formulaire 19016. Les deux conjoints signent.
- Zoug : demande via qst.zg.ch. Les barèmes ont été recalculés pour 2026.
- Vaud : formulaire 21049. Si vous êtes tenu de déposer une déclaration, demandez vous-même les formulaires au plus tard le 31 mars. Les frontaliers français travaillant dans le canton de Vaud sont généralement imposés en France s’ils rentrent chez eux chaque jour, remettent leur attestation de résidence et ne travaillent pas plus de 40% à domicile.
Vivre à l’étranger : les quasi-résidents
Si vous vivez à l’étranger et travaillez en Suisse, vous pouvez demander une TOU en tant que quasi-résident si au moins 90% des revenus mondiaux de votre famille sont imposables en Suisse. Cela vous permet de faire valoir des déductions comme un résident. Contrairement aux résidents, vous devez renouveler la demande chaque année.
Quand l’impôt à la source prend fin
Lorsque vous obtenez un permis C, devenez suisse ou épousez une personne de nationalité suisse ou titulaire d’un permis C, vous passez à l’imposition ordinaire dès le mois suivant. Dès lors, vous remplissez une déclaration d’impôt ordinaire. Votre administration fiscale vous communiquera le délai.
Conseil local
Notez « 31 mars : TOU ? » dans votre agenda pour le premier printemps suivant votre arrivée. Avant cette date, rassemblez votre certificat de salaire, vos attestations du pilier 3a et vos relevés bancaires, puis déterminez calmement, idéalement avec un conseiller fiscal, si le dépôt d’une déclaration est avantageux pour vous.
Tâches associées
Dans votre ville
Sources et dernière mise à jour
Dernière vérification : novembre 2026
- ch.ch, Impôt à la source: https://ch.ch/de/quellensteuer
- ESTV, Bases de calcul de l’impôt à la source 2026: https://www.estv.admin.ch/dam/de/sd-web/nuQbhdzXDPm0/qst-berechnungsgrundlagen-2026-de.pdf
- Kanton Zürich, Quellensteuerpflichtige Personen: https://www.zh.ch/de/steuern-finanzen/steuern/quellensteuer/Quellensteuerpflichtige-Personen.html
- ge.ch, Taxation ordinaire ultérieure (TOU): https://www.ge.ch/taxation-ordinaire-ulterieure-tou/quand-demander-annoncer-tou
- Basel-Stadt, formulaire 19016 (Antrag auf NOV): https://media.bs.ch/original_file/bd60f6e6518efb72a218fcd933a86e230915e427/19016-fw-qst-a-26-antrag-auf-nov.pdf
- Kanton Zug, Infoblatt Quellensteuer 2026: https://cdn.zg.ch/dam/jcr:f88dbd7f-0f27-4834-89b0-7f3ba4cf873b/2026%20Infoblatt%20100%20QST%20def.%2018.11.25.pdf
- vd.ch, Personnes imposées à la source: https://www.vd.ch/etat-droit-finances/impots/pour-les-employeurs/impot-a-la-source/personnes-imposees-a-la-source-/-sourciers
firstweeks fournit des informations générales, pas des conseils juridiques ou fiscaux. Les règles peuvent changer. Vérifiez toujours auprès de l’autorité compétente.