Ouvrir un compte bancaire suisse à votre arrivée
En bref
- Votre employeur a besoin d’un IBAN suisse pour vous verser votre salaire. Ouvrez un compte avant le premier versement.
- Apportez votre passeport, votre contrat de travail et votre adresse suisse (ou votre date d’arrivée). Certaines banques vous permettent d’entamer les démarches avant votre arrivée.
- Comparez les frais, l’assistance en anglais et l’application. Il n’y a pas une seule « meilleure » banque, seulement celle qui vous convient.
Sur cette page
Pourquoi vous en avez besoin rapidement
Votre salaire, votre loyer, vos primes d’assurance-maladie et votre facture de téléphone passeront tous par un compte suisse. Les employeurs suisses versent les salaires sur un compte suisse avec un IBAN suisse (qui commence par « CH »). Les bailleurs attendent également que votre garantie de loyer soit déposée sur un compte de garantie dédié à votre nom, généralement auprès d’une banque suisse.
Le compte bancaire fait donc partie des premières choses à régler. Idéalement avant votre arrivée, au plus tard durant votre première semaine.
Les types de banques
La Suisse compte de nombreuses banques, et la plupart proposent des comptes pour les particuliers. Dans les grandes lignes, vous trouverez :
- Les grandes banques, avec des agences dans tout le pays et des services internationaux.
- Les banques cantonales (Kantonalbank / banque cantonale), une par canton, avec un ancrage régional.
- Les banques coopératives et régionales, avec des agences dans de nombreuses villes et de nombreux villages.
- PostFinance, liée à Swiss Post.
- Les banques numériques et les comptes sur application, dont l’ouverture se fait souvent entièrement sur votre téléphone.
Nous ne classons pas les banques. Ce qui compte, ce sont vos besoins.
Les critères à comparer
| Question | Pourquoi c’est important |
|---|---|
| Frais mensuels de compte et de carte | Les frais varient beaucoup. Certains sont supprimés si vous atteignez un salaire ou un solde minimum. |
| Ouverture avant l’arrivée | Utile si votre premier salaire arrive peu après votre entrée en fonction. |
| Ouverture en ligne | Évite un déplacement en agence, mais nécessite une identification par vidéo ou via une application. |
| Assistance en anglais | Utile pour les contrats, les courriers et l’application. |
| Carte de débit et TWINT | Vous utiliserez les deux au quotidien. |
| Compte de garantie de loyer | Pratique si votre banque en propose aussi un. |
| Virements en devises étrangères | Important si vous payez encore des factures ou envoyez de l’argent à l’étranger. |
Les documents à apporter
- Passeport ou carte d’identité. Votre titre de séjour, dès que vous l’avez.
- Contrat de travail.
- Adresse suisse, ou votre date d’arrivée si vous n’en avez pas encore. Sans adresse suisse, certaines banques demandent des documents supplémentaires.
- Informations sur votre résidence fiscale. Les banques doivent vous demander où vous êtes fiscalement domicilié et peuvent demander un numéro d’identification fiscale de votre pays d’origine.
Citoyens américains et titulaires d’une carte verte : certaines banques imposent des exigences supplémentaires ou n’ouvrent pas de comptes aux personnes américaines, en raison des règles américaines de déclaration fiscale (FATCA). Renseignez-vous avant de déposer votre demande.
Les étapes à suivre
- Sélectionnez deux ou trois banques qui correspondent à vos besoins.
- Vérifiez si vous pouvez ouvrir le compte avant votre arrivée ou en ligne.
- Préparez vos documents.
- Ouvrez le compte et commandez votre carte de débit.
- Transmettez votre IBAN aux ressources humaines avant le premier versement de salaire.
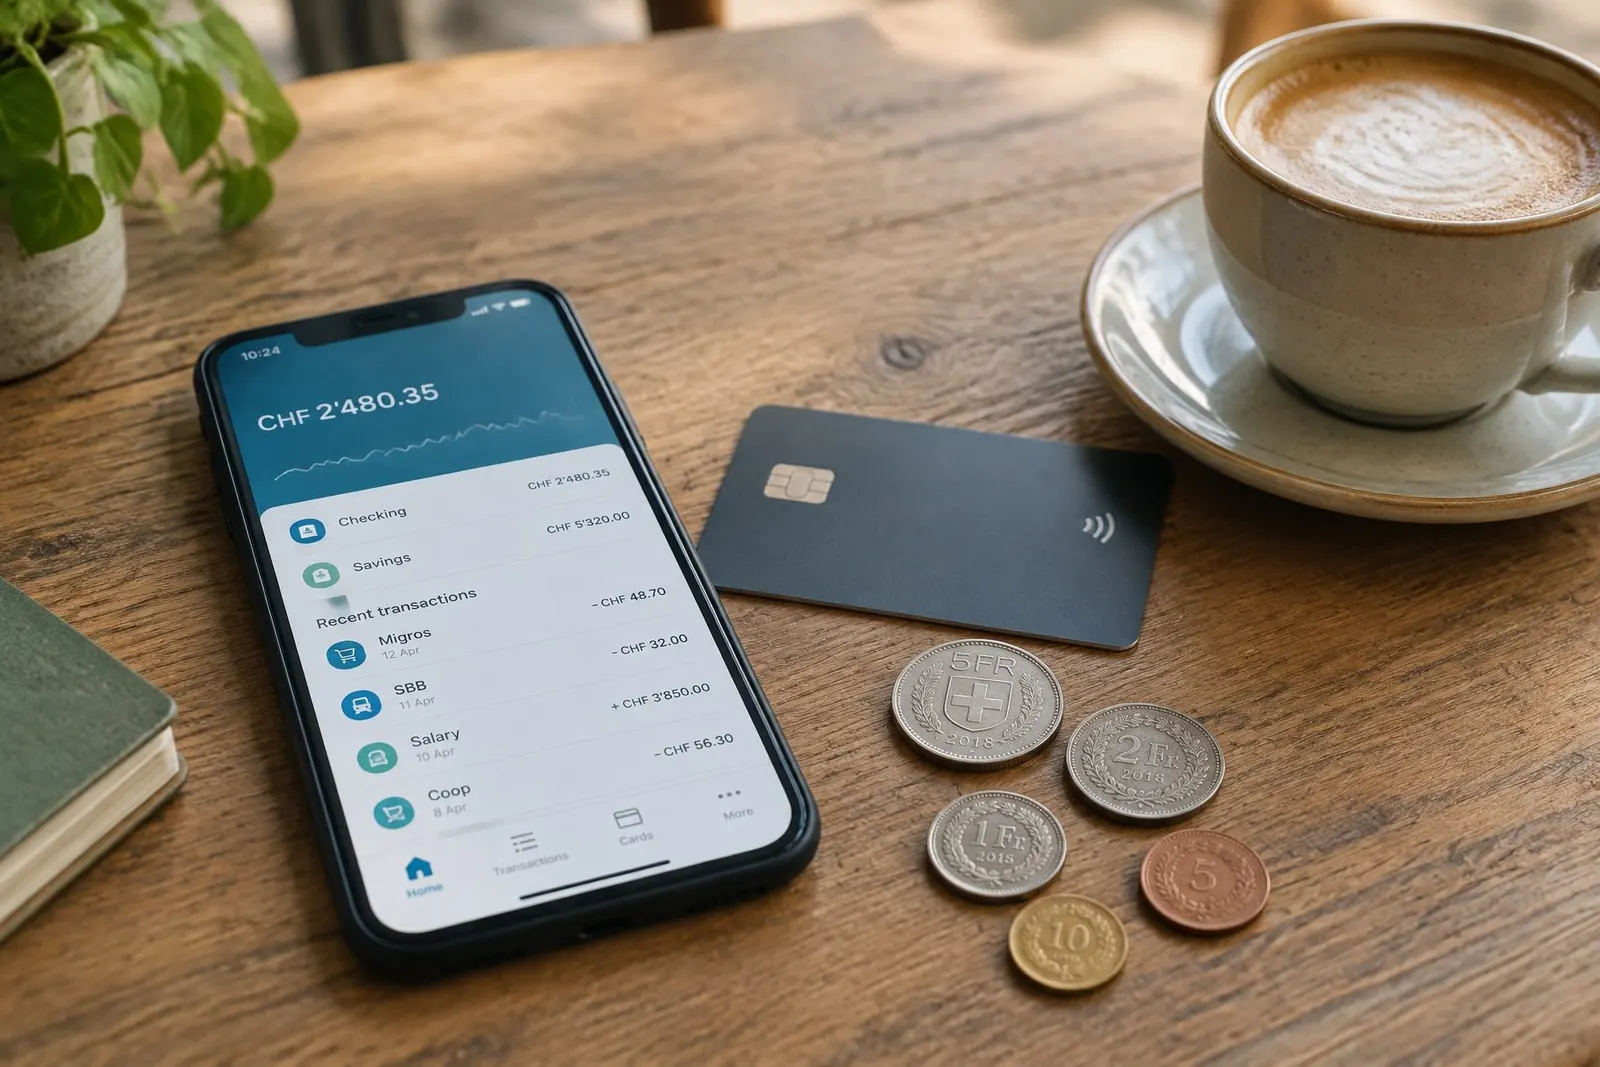
- Installez TWINT, l’application suisse de paiement mobile, et reliez-la à votre compte.
- Activez eBill dans votre banque en ligne pour recevoir de nombreuses factures directement dans votre application.
L’ouverture prend généralement entre un et dix jours.
Payer comme les gens d’ici
- TWINT : sert à partager l’addition au restaurant, à payer au marché et à acheter des billets.
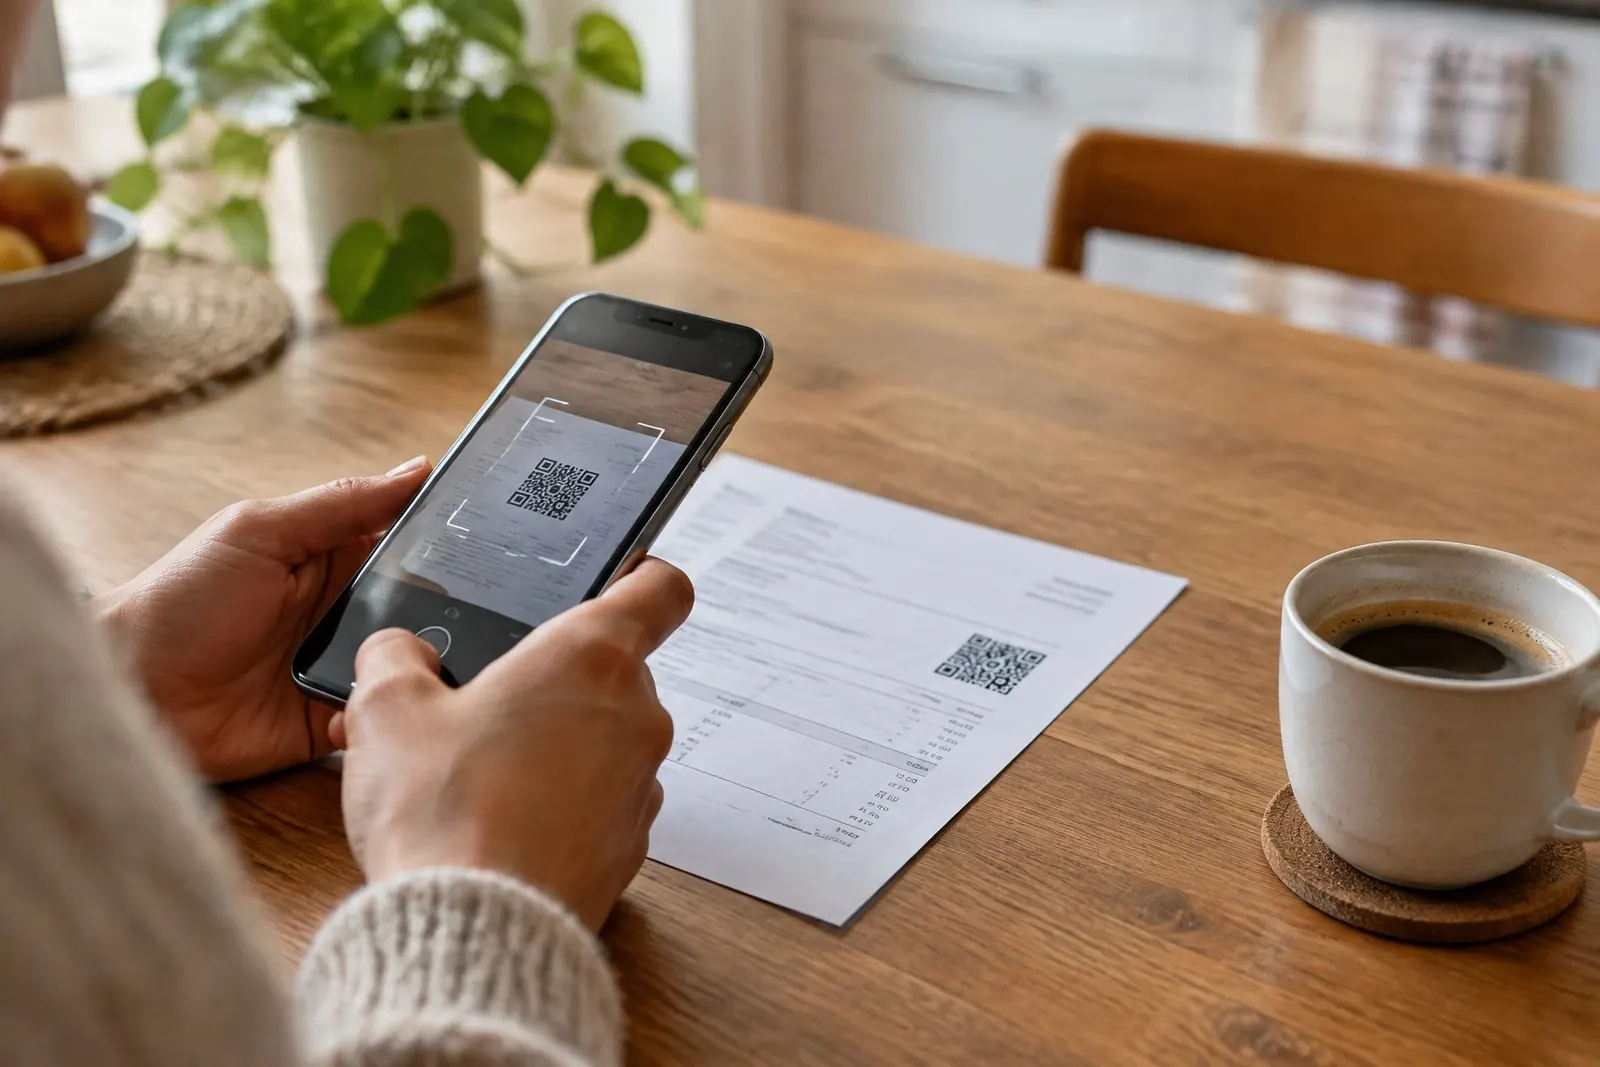
- QR-factures : la plupart des factures comportent un code QR à scanner dans votre application bancaire.
- eBill : les entreprises envoient leurs factures directement dans votre banque en ligne pour que vous les validiez.
- Espèces : elles sont encore acceptées presque partout.
Obtenir une carte de crédit sans historique en Suisse
À votre arrivée, vous n’avez pas encore d’historique de crédit en Suisse. Certaines banques délivrent immédiatement une carte de crédit, d’autres vous demandent d’attendre quelques mois ou proposent d’abord une carte prépayée. Une carte prépayée ou de débit couvre la plupart des besoins en attendant.
Mon argent est-il protégé ?
Les dépôts auprès des banques suisses sont protégés jusqu’à CHF 100 000 par client et par banque par le système de garantie des dépôts des banques (esisuisse). C’est bon à savoir, surtout si vous transférez votre épargne depuis l’étranger.
Les erreurs fréquentes
- Attendre le premier salaire pour ouvrir le compte. Les ressources humaines versent alors le salaire en retard ou par chèque.
- Verser une garantie de loyer sur un compte privé du bailleur. La garantie doit être déposée sur un compte à votre nom.
- Oublier d’informer votre banque lorsque votre titre de séjour arrive ou que votre adresse change.
Conseil local
Demandez aux ressources humaines si votre employeur a un accord avec une banque. Certains employeurs négocient des frais réduits ou une procédure d’ouverture rapide pour les nouvelles recrues.
Tâches associées
Sources et dernière mise à jour
Dernière vérification : novembre 2026
- IBAN suisse, documents, TWINT, QR-factures : First content brief and content pack v2 (T08).
- Protection des dépôts de CHF 100 000 par client et par banque, esisuisse : https://law.ch/lawnews/2022/07/einlegerschutz-zugunsten-der-bankkunden-ein-update/ (vérifié en novembre 2026)
- Garantie de loyer sur un compte au nom du locataire : https://law.ch/lawinfo/mietrecht-miete-mietvertrag/mietzins-und-nebenkosten/mietzins-kaution/
- Conseils pratiques de firstweeks.
firstweeks fournit des informations générales, pas des conseils juridiques ou fiscaux. Les règles peuvent changer. Vérifiez toujours auprès de l’autorité compétente.