Als neu zugezogene Person ein Schweizer Bankkonto eröffnen
Kurz gesagt
- Dein Arbeitgeber braucht eine Schweizer IBAN, um deinen Lohn zu überweisen. Eröffne ein Konto vor deiner ersten Lohnzahlung.
- Bring Pass, Arbeitsvertrag und deine Schweizer Adresse (oder dein Ankunftsdatum) mit. Bei manchen Banken kannst du schon vor deiner Ankunft beginnen.
- Vergleiche Gebühren, englischsprachige Unterstützung und die App. Es gibt nicht die eine «beste» Bank, sondern nur die, die zu dir passt.
Auf dieser Seite
Warum du das Konto früh brauchst
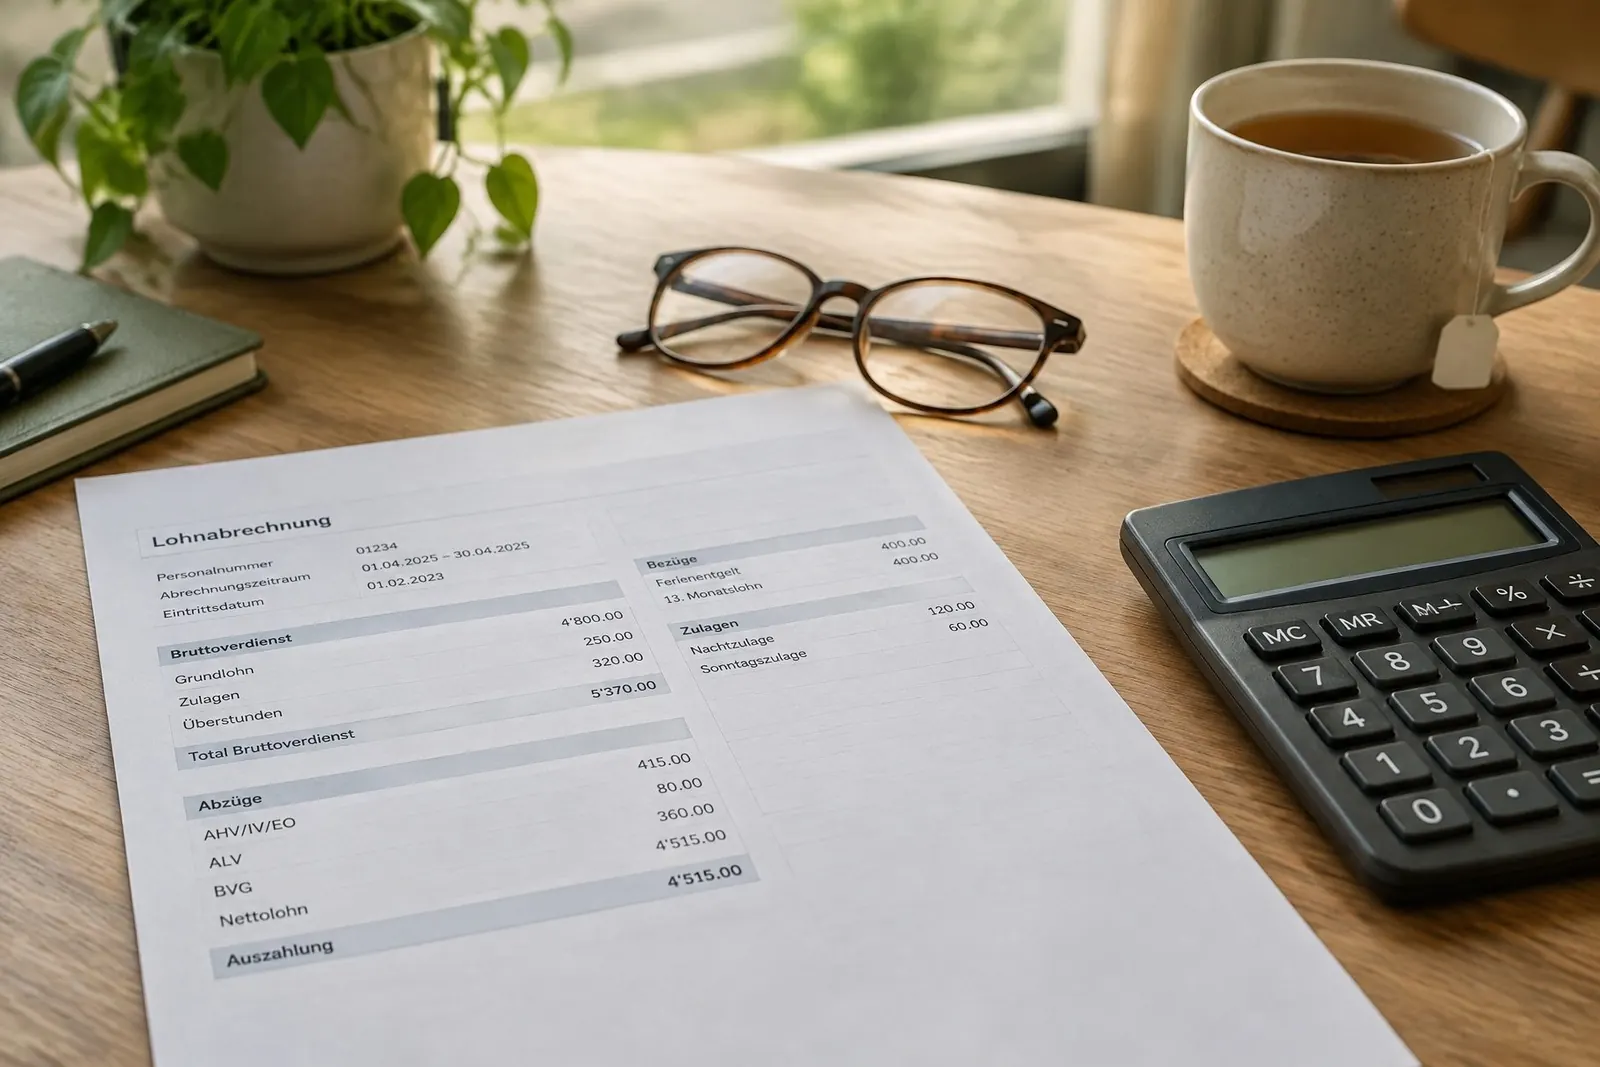
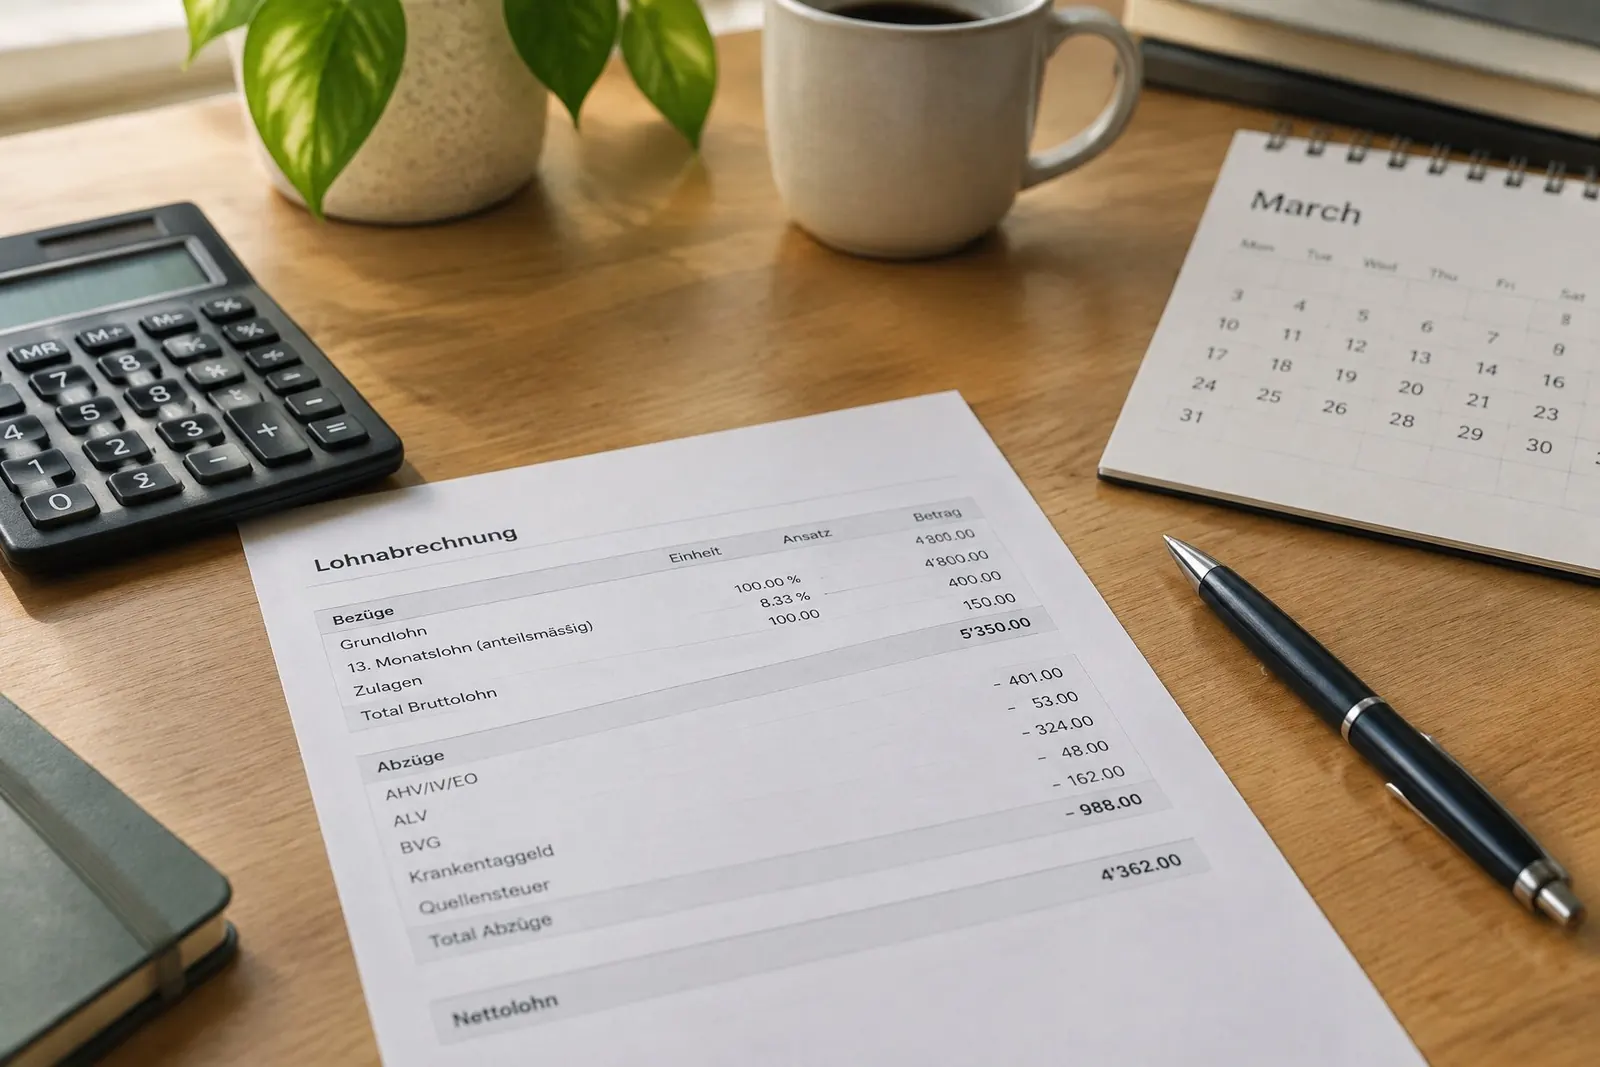
Dein Lohn, deine Miete, deine Krankenkassenprämien und deine Telefonrechnung laufen alle über ein Schweizer Konto. Schweizer Arbeitgeber überweisen Löhne auf ein Schweizer Konto mit einer Schweizer IBAN (sie beginnt mit «CH»). Vermieter erwarten ausserdem dein Mietzinsdepot auf einem speziellen Depotkonto auf deinen Namen, normalerweise bei einer Schweizer Bank.
Das Konto gehört also zu den ersten Dingen, die du regeln solltest. Idealerweise vor deiner Ankunft, spätestens in deiner ersten Woche.
Arten von Banken
Die Schweiz hat viele Banken, und die meisten bieten Konten für Privatkundinnen und Privatkunden an. Grob lassen sie sich so einteilen:
- Grossbanken mit Filialen im ganzen Land und internationalen Dienstleistungen.
- Kantonalbanken (Kantonalbank / banque cantonale), eine pro Kanton, mit regionalem Fokus.
- Genossenschafts- und Regionalbanken mit Filialen in vielen Städten und Dörfern.
- PostFinance, mit der Schweizerischen Post verbunden.
- Digitalbanken und appbasierte Konten, die sich oft vollständig auf dem Handy eröffnen lassen.
Wir erstellen keine Rangliste von Banken. Entscheidend ist, was du brauchst.
Was du vergleichen solltest
| Frage | Warum das wichtig ist |
|---|---|
| Monatliche Konto- und Kartengebühren | Die Gebühren unterscheiden sich stark. Manche entfallen ab einem bestimmten Mindestlohn oder Kontostand. |
| Eröffnung vor der Ankunft | Nützlich, wenn dein erster Lohn kurz nach Arbeitsbeginn kommt. |
| Online-Eröffnung | Spart einen Filialbesuch, erfordert aber eine Identifikation per Video oder App. |
| Englischsprachige Unterstützung | Hilfreich bei Verträgen, Briefen und der App. |
| Debitkarte und TWINT | Beides wirst du täglich nutzen. |
| Mietzinsdepotkonto | Praktisch, wenn deine Bank auch eines anbietet. |
| Überweisungen in Fremdwährungen | Wichtig, wenn du weiterhin Rechnungen im Ausland bezahlst oder Geld dorthin schickst. |
Was du mitbringen solltest
- Pass oder Identitätskarte. Deinen Ausländerausweis, sobald du ihn hast.
- Arbeitsvertrag.
- Schweizer Adresse oder dein Ankunftsdatum, falls du noch keine hast. Ohne Schweizer Adresse verlangen manche Banken zusätzliche Dokumente.
- Angaben zur steuerlichen Ansässigkeit. Banken müssen fragen, wo du steuerlich ansässig bist, und können eine Steueridentifikationsnummer aus deinem Heimatland verlangen.
US-Staatsangehörige und Personen mit Green Card: Manche Banken haben zusätzliche Anforderungen oder eröffnen wegen der US-Steuermeldepflichten (FATCA) keine Konten für US-Personen. Frage nach, bevor du einen Antrag stellst.
Schritt für Schritt
- Wähle zwei oder drei Banken aus, die zu deinen Bedürfnissen passen.
- Prüfe, ob du das Konto vor deiner Ankunft oder online eröffnen kannst.
- Bereite deine Dokumente vor.
- Eröffne das Konto und bestelle deine Debitkarte.
- Schicke deine IBAN vor der ersten Lohnzahlung an die Personalabteilung.
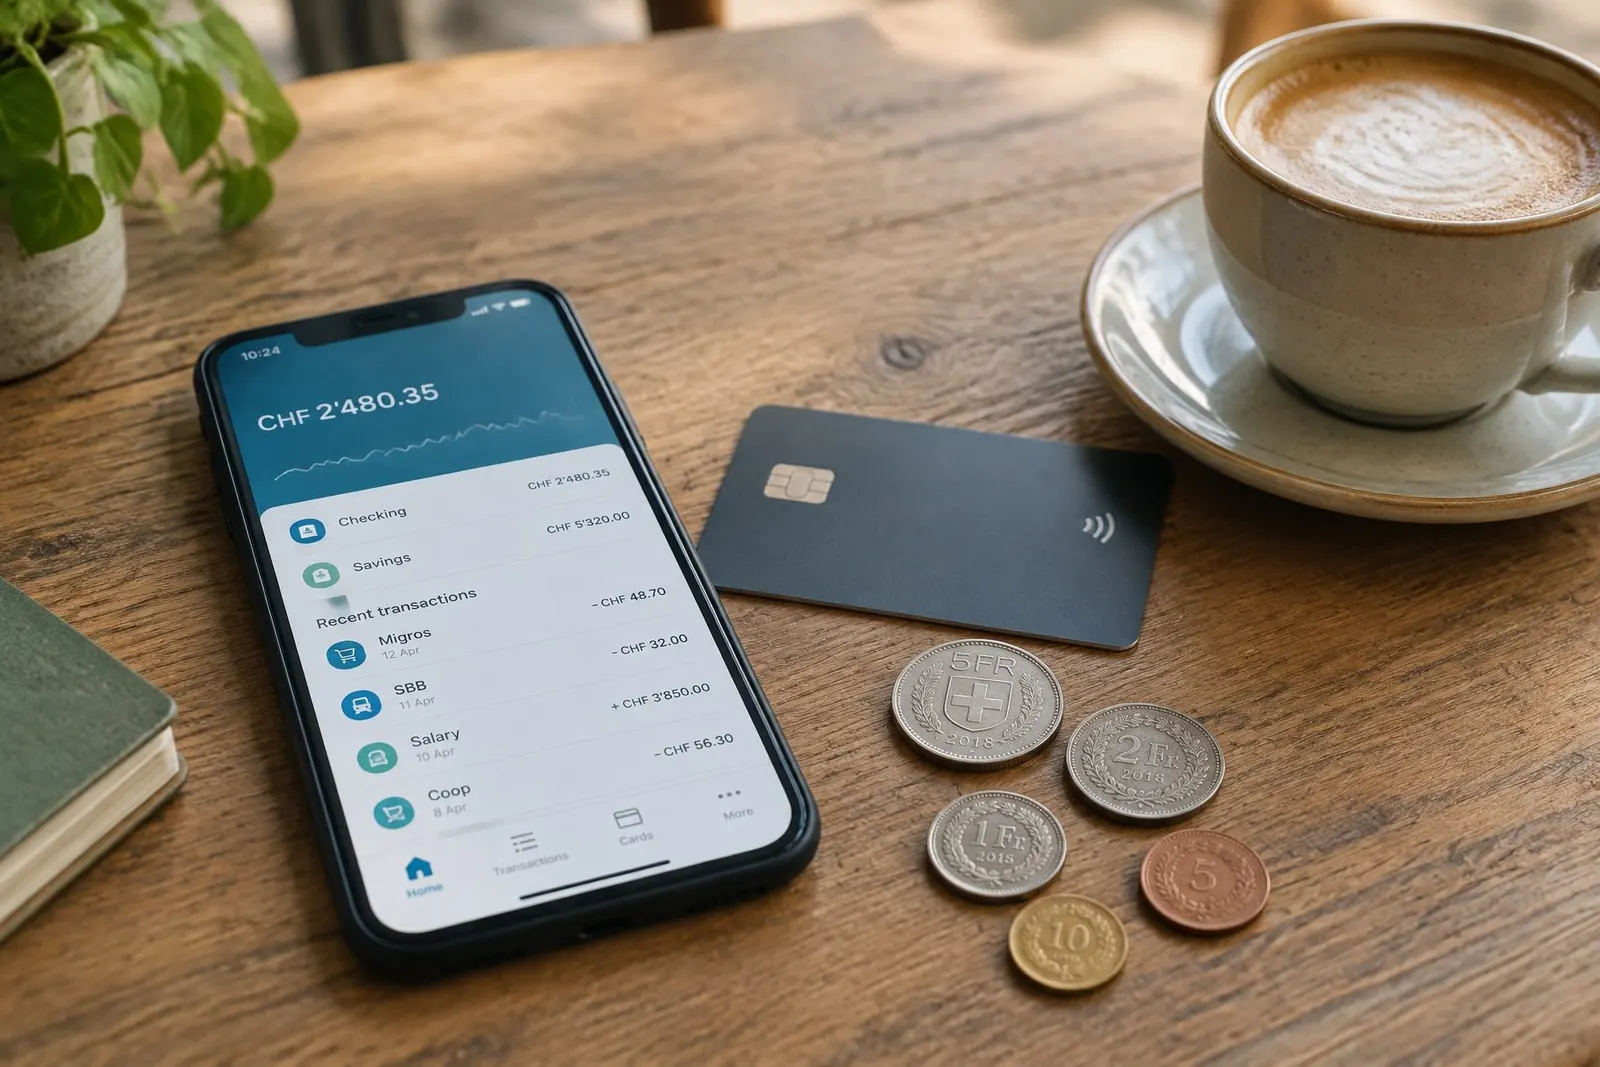
- Richte TWINT, die Schweizer App für mobiles Bezahlen, ein und verknüpfe sie mit deinem Konto.
- Aktiviere eBill in deinem E-Banking, damit viele Rechnungen direkt in deiner App ankommen.
Die Eröffnung dauert normalerweise zwischen einem und zehn Tagen.
Bezahlen wie die Einheimischen
- TWINT: um Restaurantrechnungen aufzuteilen, auf Märkten zu bezahlen und Tickets zu kaufen.
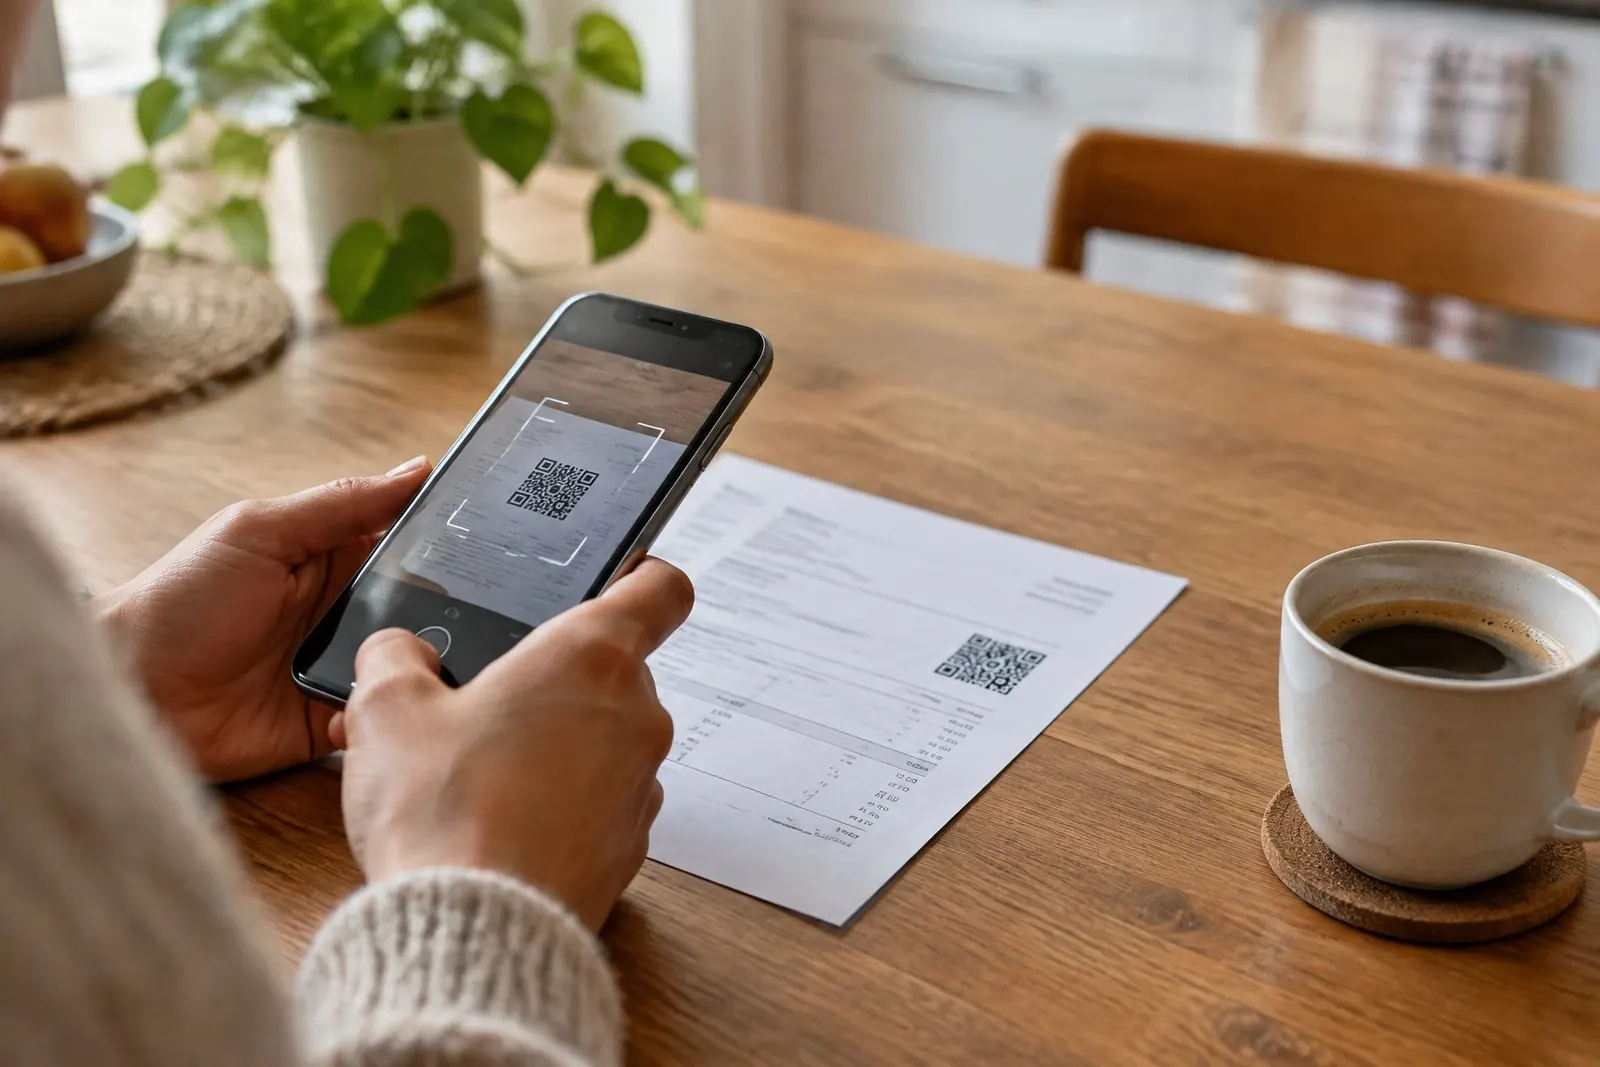
- QR-Rechnungen: Die meisten Rechnungen haben einen QR-Code, den du in deiner Banking-App scannst.
- eBill: Unternehmen schicken Rechnungen zur Freigabe direkt in dein E-Banking.
- Bargeld: wird weiterhin fast überall akzeptiert.
Kreditkarten ohne Schweizer Kredithistorie
Als neu zugezogene Person hast du noch keine Schweizer Kredithistorie. Manche Banken stellen sofort eine Kreditkarte aus, andere lassen dich einige Monate warten oder bieten zuerst eine Prepaidkarte an. Eine Prepaid- oder Debitkarte deckt in der Zwischenzeit die meisten Bedürfnisse ab.
Ist mein Geld geschützt?
Einlagen bei Schweizer Banken sind durch die Einlagensicherung der Banken (esisuisse) bis zu CHF 100’000 pro Kundin oder Kunde und Bank geschützt. Gut zu wissen, besonders wenn du Ersparnisse aus dem Ausland überweist.
Häufige Fehler
- Mit der Kontoeröffnung bis nach dem ersten Lohn warten. Die Personalabteilung zahlt dann verspätet oder per Scheck.
- Das Mietzinsdepot auf ein Privatkonto des Vermieters einzahlen. Das Depot gehört auf ein Konto auf deinen Namen.
- Vergessen, der Bank mitzuteilen, wenn dein Ausländerausweis eintrifft oder sich deine Adresse ändert.
Tipp vor Ort
Frage die Personalabteilung, ob dein Arbeitgeber eine Vereinbarung mit einer Bank hat. Manche Arbeitgeber organisieren reduzierte Gebühren oder eine schnelle Kontoeröffnung für neue Mitarbeitende.
Passende Aufgaben
Quellen und letzte Aktualisierung
Zuletzt geprüft: November 2026
- Schweizer IBAN, Dokumente, TWINT, QR-Rechnungen: First content brief and content pack v2 (T08).
- Einlagenschutz CHF 100’000 pro Kundin oder Kunde und Bank, esisuisse: https://law.ch/lawnews/2022/07/einlegerschutz-zugunsten-der-bankkunden-ein-update/ (geprüft November 2026)
- Mietzinsdepot auf einem Konto auf den Namen der mietenden Person: https://law.ch/lawinfo/mietrecht-miete-mietvertrag/mietzins-und-nebenkosten/mietzins-kaution/
- Praktische Hinweise von firstweeks.
firstweeks bietet allgemeine Informationen, keine Rechts- oder Steuerberatung. Regeln können sich ändern. Frage immer bei der zuständigen Behörde nach.